



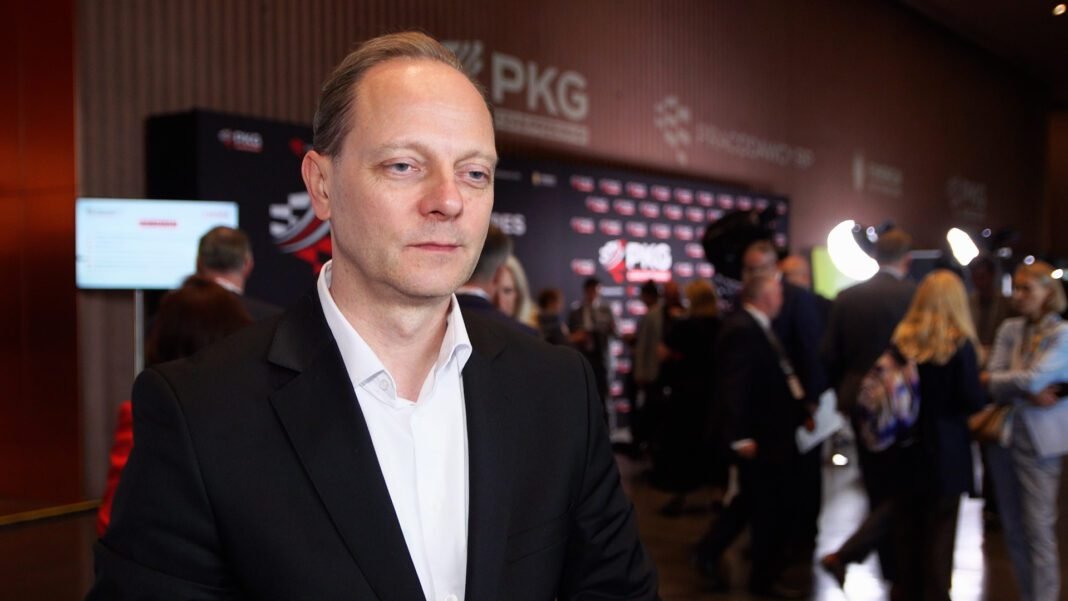
Banki nie konkurują dziś z big techami i fintechami wyłącznie ceną produktów finansowych. Coraz ważniejsza staje się walka o obecność w codziennym życiu klienta – w aplikacji, podczas zakupów internetowych, płatności za usługi czy wyboru samochodu lub mieszkania. Jak podkreśla Szymon Midera, prezes PKO Banku Polskiego, sektor bankowy musi przejść od bankowości transakcyjnej do kontekstowej, czyli być tam, gdzie klient podejmuje decyzje zakupowe. To szczególnie istotne dla pokolenia Z.
– Walka między bankami a big techami ma różne oblicza, na pewno bardzo silnie wpływa na rynek i będzie wpływać w ciągu najbliższych kilku lat – mówi agencji Newseria Szymon Midera. – Niektórzy analitycy uważają, że neobanki i fintechy już w ciągu kilku najbliższych lat głęboko przewartościują ten rynek. Tak jak to się wydarzyło w ostatnich czterech–pięciu latach na konserwatywnym rynku brytyjskim, gdzie dzisiaj są liderami.
Presja ze strony fintechów i big techów rośnie wraz ze zmieniającymi się potrzebami klientów i oczekiwaniami, że usługi finansowe będą proste, natychmiastowe i dostępne z poziomu smartfona. Według danych Związku Banków Polskich bankowość mobilna pozostaje jednym z najszybciej rosnących kanałów kontaktu z bankiem. W IV kwartale 2025 roku liczba aktywnych użytkowników bankowych aplikacji mobilnych wzrosła o 14 proc. r/r (do 27,1 mln). Grupa klientów korzystających wyłącznie z aplikacji mobilnej wzrosła o 4 proc. w ujęciu kwartalnym i sięgnęła blisko 21 mln. Grupa ta stanowiła 77 proc. wszystkich aktywnych użytkowników bankowości mobilnej. To pokazuje, że telefon staje się dla wielu osób podstawowym miejscem zarządzania finansami.
Zdaniem prezesa PKO BP banki w Polsce mają mocniejsze fundamenty do obrony swojej pozycji niż część instytucji na rynkach zachodnich. Ich przewagą są zaufanie, silne bilanse, rozpoznawalność i relacje z klientami.
– Mamy dużo większą szansę, żeby zachować jak najwięcej udziału rynkowego, dlatego że nie odpuszczamy, inwestujemy w budowanie wartości dla klientów, w ich doświadczenie, UX i aplikacje – wymienia Szymon Midera. – Poza tym, że banki dzisiaj mają silne bilanse, dobry poziom zaufania i reputacji, co jest niezwykle ważne, to muszą zrobić wszystko, żeby przejść z bankowości transakcyjnej na kontekstową i żeby wejść w model codziennego bankowania, czyli daily banking.
PKO Bank Polski realizuje ten kierunek m.in. poprzez rozwój aplikacji IKO oraz partnerstwa z firmami działającymi poza klasycznym sektorem finansowym. Bank rozwija współpracę z Allegro, Żabką, buduje także ekosystem mobilności oparty na platformie Automarket oraz pracuje nad rozwiązaniami związanymi z rynkiem nieruchomości. Współpraca z Allegro zakłada m.in. integrację konta bankowego z platformą zakupową i usługę Allegro Klik, czyli płatność realizowaną bez opuszczania aplikacji Allegro. Partnerstwo z Żappką Pay ma natomiast wprowadzić do aplikacji sieci sklepów ofertę consumer finance – kartę z limitem oraz możliwością odroczenia płatności.
– Naszym celem jest dzisiaj wejście w kontekst zakupowy i budowa partnerstw, żeby być bankiem, który jest najbliżej klienta, tam, gdzie on robi transakcje i gdzie nas najbardziej potrzebuje – podkreśla prezes PKO BP.
Jak dodaje, bank, który będzie w stanie szybko i bezpiecznie sfinansować zakup w miejscu jego dokonywania, może zbudować silniejszą relację niż instytucja obecna wyłącznie w tradycyjnych kanałach. Dlatego banki muszą przestać myśleć wyłącznie w kategoriach sprzedaży produktów finansowych.
Zobacz również:
 BIZNES · 10.06.2026Energetyka w coraz większym stopniu oparta na danych. Firmy nie umieją ich wykorzystać
– Banki są w stanie obronić swoją pozycję pod jednym warunkiem, że będą aktywnie przygotowywały strategię pozyskiwania i aktywizacji swoich klientów – ocenia Szymon Midera. – Jeżeli zrozumieją, że największą wartością jest klient, jego potrzeba, bardzo prosty proces onboardingu czy zakupu produktów w ramach aplikacji, i będą podnosiły wysoki poziom zaufania, mają szansę się zetrzeć z tymi challengerami.
Jak wskazuje, przewagami fintechów są często prostota, szybkość działania, globalna skala i atrakcyjność cenowa. Jednocześnie ich relacja z klientem bywa płytsza i bardziej transakcyjna.
– Mamy więc dużo atutów, tylko musimy nimi aktywnie zarządzić i wyjść poza pewien standard, w którym funkcjonowaliśmy – ocenia prezes PKO BP. – Banki nie mają wyjścia. Muszą tworzyć te ekosystemy i partnerstwa, inwestować w nowe modele biznesowe, muszą też głęboko przebudowywać swoje aplikacje i dążyć do tego, żeby były jak najprostsze.
Szczególnie wymagającą grupą są młodzi klienci, w tym pokolenie Z. To osoby przyzwyczajone do prostych, intuicyjnych procesów zakupowych w aplikacjach e-commerce, streamingowych czy społecznościowych. Od banku oczekują podobnego doświadczenia: szybkiego dostępu do usług, przejrzystego interfejsu i możliwie małej liczby kroków.
– Zetki przede wszystkim chcą mieć wszystko na wyciągnięcie ręki i online. Mają bardzo dużo doświadczeń, że procesy zakupowe są bardzo proste, więc banki też muszą je przebudowywać i personalizować swoje aplikacje pod ten segment – mówi Szymon Midera. – Prostota produktów, doświadczeń i procesów jest absolutnie krytyczna dla młodych ludzi. Oni nie są w stanie przejść przez procesy budowane w latach 90.

Dziś większość banków ma jedną uniwersalną aplikację dla wszystkich segmentów klientów. Zarówno zapotrzebowanie rynku, jak i możliwości technologiczne powinny je skłonić do poszukiwania bardziej spersonalizowanych rozwiązań. Jak podkreśla ekspert, w ten obszar inwestuje również PKO BP, zmieniając swoją aplikację IKO. Bank chce, by była ona nie tylko narzędziem do sprawdzania salda czy wykonywania przelewów, ale centrum codziennych usług.
– Uruchamiamy w aplikacji wiele potrzebnych klientom prostych funkcjonalności, które dają możliwość codziennego bankowania, typu parkingi, opłaty autostradowe, bilety do kina, bilety lotnicze, wycieczki, prasa, zakup obligacji Skarbu Państwa, zakup złota i wiele innych rzeczy, które powodują, że liczba interakcji z aplikacją PKO Banku Polskiego jest wyższa niż średnia rynkowa – wskazuje prezes banku podczas rozmowy na Polskim Kongresie Gospodarczym.
Źródło: Newseria
